O simulador de financiamento é uma ferramenta que ajuda consumidores a calcular parcelas, comparar taxas de juros e compreender os custos envolvidos na compra parcelada de um veículo.
Com algumas informações básicas, é possível estimar diferentes condições de pagamento antes de assumir um compromisso financeiro.
Essa análise é importante para evitar decisões precipitadas e identificar propostas compatíveis com o orçamento.
Entretanto, os resultados apresentados são estimativas e podem variar conforme a instituição financeira, o perfil do comprador e as condições efetivamente contratadas. Acompanhe!
Confira 9 dicas para usar um simulador de financiamento antes de comprar
1. Informe corretamente o valor do veículo
O primeiro passo para utilizar um simulador de financiamento é inserir o preço do automóvel desejado. Essa informação serve como referência para calcular o valor financiado, considerando a entrada e as demais condições estabelecidas na operação.
Um simulador de financiamento mostra em segundos o peso real da parcela e dos juros. Com o valor em mãos, veja como comprar um carro 0km com a pesquisa de ofertas já centralizada.
Entretanto, é importante utilizar o preço efetivamente negociado, e não apenas o valor anunciado. Descontos, acessórios e despesas adicionais podem modificar o custo da aquisição e influenciar o resultado final da simulação.
2. Defina o valor disponível para entrada
Ao utilizar um simulador de financiamento, o consumidor deve informar quanto pretende pagar inicialmente. Uma entrada maior reduz o montante financiado e pode diminuir o valor das parcelas e o total de juros.
Entretanto, utilizar toda a reserva financeira na entrada pode comprometer a capacidade de lidar com emergências. Por isso, é importante preservar recursos para despesas essenciais e custos relacionados ao veículo.
A melhor alternativa depende da renda, das economias disponíveis e das condições oferecidas pela instituição. Simular diferentes valores permite identificar uma combinação mais equilibrada entre entrada e prestações.
3. Compare diferentes prazos de pagamento
Uma das principais funcionalidades do simulador de financiamento é permitir a comparação entre diferentes prazos. Contratos mais longos geralmente apresentam parcelas menores, mas podem resultar em um custo total superior.
Por outro lado, prazos reduzidos tendem a exigir prestações maiores. Essa característica pode comprometer o orçamento quando o valor mensal ultrapassa a capacidade de pagamento do comprador.
A recomendação é testar diferentes cenários e observar tanto o valor das parcelas quanto o montante final. Dessa forma, a decisão considera o compromisso financeiro completo, e não apenas a prestação inicial.
4. Analise cuidadosamente as taxas de juros
O simulador de financiamento também ajuda a compreender como diferentes taxas de juros influenciam o custo da compra. Pequenas alterações percentuais podem provocar diferenças relevantes quando aplicadas durante vários meses.
É importante verificar se a taxa apresentada é mensal ou anual e compreender como ocorre a capitalização dos juros. Comparações devem utilizar critérios equivalentes para evitar interpretações incorretas.
Entretanto, a taxa anunciada não representa necessariamente todas as despesas da operação. Por isso, o consumidor deve solicitar informações completas antes de escolher uma proposta.
5. Considere o Custo Efetivo Total da operação
Uma etapa fundamental ao utilizar um simulador de financiamento é verificar se os cálculos incluem o Custo Efetivo Total, conhecido como CET. Esse indicador reúne os juros e demais encargos aplicáveis à contratação.
Dependendo da operação, podem existir tributos, tarifas e seguros que influenciam o valor final. Comparar apenas a taxa de juros pode ocultar diferenças importantes entre propostas.
O consumidor deve solicitar o CET informado pela instituição financeira e conferir as condições contratuais. Essa análise permite compreender melhor quanto será pago durante toda a operação.
6. Calcule o impacto das parcelas no orçamento
O simulador de financiamento permite avaliar se as prestações são compatíveis com a renda disponível. Entretanto, essa análise precisa considerar todas as despesas mensais, incluindo moradia, alimentação e compromissos financeiros existentes.
Também é necessário acrescentar os custos de utilização do automóvel, como combustível, manutenção, seguro e documentação. Essas despesas podem representar uma parcela significativa do orçamento.
Antes de contratar, é recomendável manter uma margem financeira para situações inesperadas. Uma prestação aparentemente acessível pode se tornar problemática quando somada aos demais gastos.
7. Faça simulações em diferentes instituições
Outra vantagem do simulador de financiamento é facilitar a comparação de propostas oferecidas por bancos, financeiras e instituições ligadas às montadoras. Cada empresa pode apresentar condições específicas de crédito.
As diferenças podem envolver taxas, prazos, exigências de entrada e despesas adicionais. Por isso, utilizar apenas uma proposta como referência pode limitar as possibilidades de negociação.
Entretanto, é importante lembrar que os valores simulados podem depender de aprovação cadastral. A contratação efetiva estará sujeita à análise de crédito e às condições disponibilizadas ao consumidor.
8. Avalie a possibilidade de antecipar parcelas
O simulador de financiamento também pode ajudar a planejar cenários envolvendo pagamentos antecipados. Em determinadas situações, amortizar o saldo devedor permite reduzir os juros futuros e o custo total da operação.
A legislação brasileira assegura ao consumidor a liquidação antecipada, total ou parcial, de débitos com redução proporcional dos juros e demais acréscimos aplicáveis. Entretanto, os procedimentos devem ser confirmados com a instituição responsável.
Antes de antecipar valores, é importante verificar o impacto sobre a reserva financeira. A decisão deve considerar tanto a economia obtida quanto a necessidade de manter recursos disponíveis.
9. Utilize os resultados para negociar a compra
Por fim, o simulador de financiamento pode servir como ferramenta de preparação para negociar com concessionárias e instituições financeiras. Conhecer diferentes cenários ajuda o consumidor a identificar propostas mais compatíveis com sua realidade.
Durante a negociação, é importante solicitar informações detalhadas sobre preço, entrada, parcelas, taxas e custo total. Também vale verificar se eventuais descontos estão condicionados à contratação de produtos adicionais.
Com planejamento e comparação adequada, a ferramenta contribui para decisões mais conscientes. Entretanto, a simulação não substitui a leitura do contrato nem a avaliação cuidadosa das obrigações assumidas. Até a próxima!
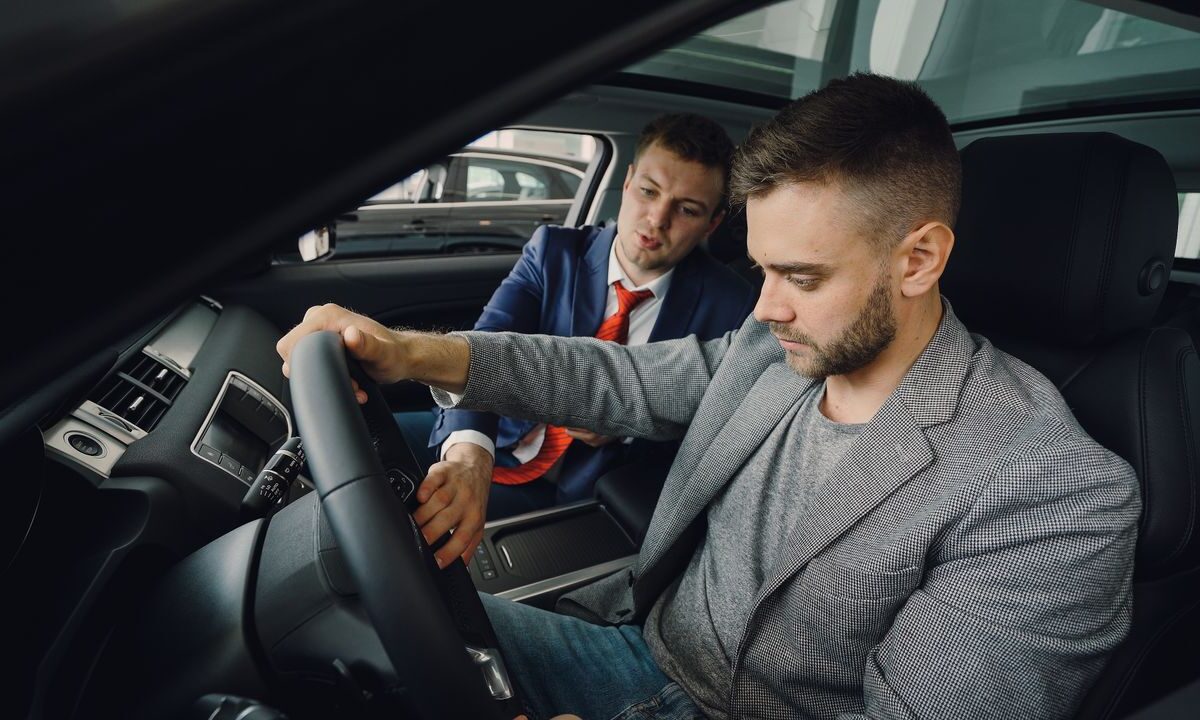
Créditos da imagem: https://www.pexels.com/pt-br/foto/vendedor-de-carros-auxiliando-cliente-na-compra-do-veiculo-36729873/